
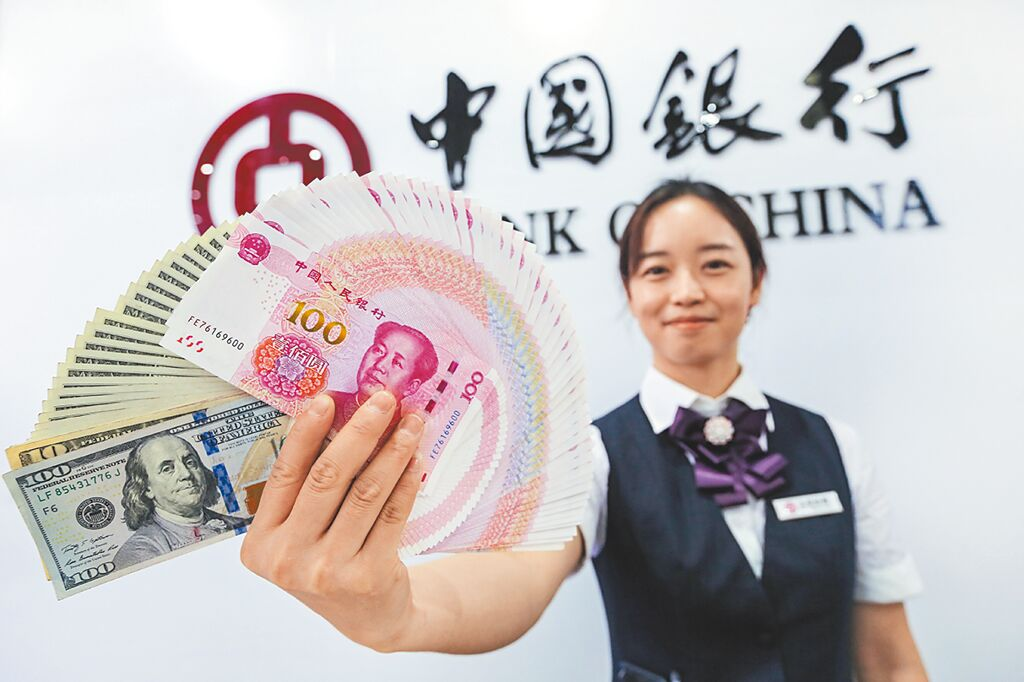
18日,在岸與離岸人民幣兌美元即期匯率雙雙升破6.70 關卡,創下2023年1月以來的新高;當天,中國人民銀行將人民幣兌美元中間價調升59個基點至6.7521,寫下連續第8 個交易日調升的新紀錄。
今年前8個月,大陸累計順差已突破8055億美元,較去年同期增加約200億美元,再創歷史新高,因此,市場普遍預期,人民幣短期內將持續走升。
18日,在岸人民幣(CNY)開盤即突破6.70,盤中最高觸及6.6962,最終官方即期收盤價報6.6973,較前一交易日大漲112個基點;離岸人民幣(CNH)盤中最高震盪拉升至6.6933,創下近年高點。
美國聯準會16日才宣布升息25個基點(利率至3.75%~4%),人民幣卻不貶反升,市場分析主要有以下幾點原因:
一,美元指數衝高回落。聯準會升息效應提前釋放,隔夜美元指數利多出盡、高位回落,直接催化人民幣的升勢。
二,基本面與結匯需求強勁。大陸外貿出口維持高景氣,經常項目順差規模擴大,企業在穩定預期下的結匯需求持續為人民幣提供內在支撐。
三,官方引導與外交預期。市場普遍預期大陸國家主席習近平9月24日訪美前,官方將持續調升中間價引導匯率走強,藉此緩解中美雙邊貿易摩擦。
大陸專家普遍預計,短期內人民幣匯率將維持穩中偏強的雙向波動作態,2026年底前核心波動區間預計落在6.7至6.9之間,全年呈現「先升後穩」的走勢。
東方金誠首席宏觀分析師王青向《新京報》旗下「貝殼財經」新媒體表示,這段時間受海外主要經濟體貨幣政策調整,美日兩國聯手干預匯市,以及中東局勢波動等影響,全球匯市波動加劇,人民幣總體保持穩中偏強走勢;從政策導向上看,近期人民幣中間價持續向偏強方向調整。
針對聯準會升息對人民幣匯率的影響,王青認為,大陸已經建立起跨境資本流動「宏觀審慎+微觀監管」兩位一體監管框架,中美貨幣政策週期錯位引發的大規模跨境資本流動風險會得到有效控制,因而聯準會升息對人民幣匯率的影響不必過度高估。
南華期貨金融期貨衍生品分析師潘響表示,人民幣匯率的核心支撐來自大陸貿易基本面,今年出口持續維持兩位數高增速,臨近年末,還將迎來企業季節性結匯潮,強勁出口疊加較強的企業結匯意願,意味著聯準會升息並沒有關閉人民幣的升值通道;整體來看,人民幣匯率基本面韌性充足,但後續升值動能或將趨於平緩。
華泰期貨宏觀研究團隊分析,大陸國內外貿景氣維持高位,貿易順差和結匯需求繼續對人民幣匯率形成支撐;與此同時,8月大陸物價正在逐步走出低位,一方面,這意味著企業盈利和國內需求預期邊際修復,有利於穩定人民幣資產和跨境資金預期;另一方面,也降低了市場對大陸進一步大幅寬鬆的擔憂。
王青判斷,短期內人民幣匯率有望延續穩中偏強走勢,後期要關注大陸出口增速變化,以及海外主要經濟體貨幣政策調整等因素對美元指數的影響;預計後續人民幣兌美元匯率大體上會保持與美元反向波動、波幅相對較小的運行格局,年底前,人民幣匯率核心波動區間在6.7至6.9之間,全年人民幣匯率有可能呈現「先升後穩」的走勢。
東吳證券首席經濟學家陳李認為,第4季人民幣或在溫和升值基調下圍繞6.60至6.75中樞雙向波動;至2027年3月末,中性情形有望運行至6.63,樂觀情形或觸及6.58;參考歷次升值與央行逆週期調節時點,中性假設下,本輪升值終點區間6.50-6.60,樂觀視角可觸及6.45。
9月10日,大陸央行副行長陸磊在公開場合表示,大陸實施有管理的浮動匯率制度,堅持市場在匯率形成中的決定作用,防範市場羊群效應和非理性預期的自我強化,「中國沒有必要也無意通過匯率貶值來獲取貿易競爭優勢」;隨著出口結構轉型升級,企業的議價能力和匯率風險管理能力不斷增強,大陸貿易對匯率的敏感性大幅度下降,同時外貿企業也更多使用匯率避險工具,人民幣在貿易結算中的占比不斷提升,也進一步降低了貿易對匯率的敏感性。