
林建甫/中華貨幣金融協會理事、台大經濟系名譽教授
2026年美國期中選舉出現近年罕見的「藍色海嘯」。民主黨不僅重奪參、眾兩院控制權,也在多個州長選舉攻城掠地,改寫全美政治版圖。此一結果意味共和黨完全執政時代告終,華府重新回到分裂政府格局。
然而,這場選舉的真正意義不在於民主黨贏了多少席次,而在於選民對川普第二任期投下不信任票。從德州、堪薩斯到南卡羅來納等傳統共和黨票倉陸續鬆動,可以看出選民並非意識形態轉向,而是對執政成果產生疑慮。美國政治向來存在期中選舉制衡總統的傳統,但此次共和黨從國會到州長選舉全面失血,顯然已超越一般鐘擺效應,而是一次對執政路線的全面檢驗。民主黨奪回的不只是國會席次,更是未來兩年的議題主導權與監督權。
川普政府政策失準
共和黨失利的根源,在於政策效益與民眾感受出現明顯落差。川普政府持續推動高關稅與保護主義,希望藉由提高貿易壁壘重振美國製造業,但最終承擔成本的往往不是國外企業,而是美國企業與消費者。當關稅透過供應鏈層層轉嫁,民眾面對的是更昂貴的商品與更高的生活成本。
外交政策同樣加深選民疑慮。中東局勢升溫推高能源風險,油價上漲進一步擴散至運輸、食品與製造成本,形成新一波通膨壓力。與此同時,美國與墨西哥、加拿大關係持續緊張,也衝擊北美供應鏈穩定。對企業而言,最大的風險不是成本高低,而是政策的不確定性。當投資延後、企業保守、供應鏈成本增加,經濟成長勢必受到影響。川普或許仍具備強大的政治動員能力,但選民最終衡量的仍是治理成果,而非競選口號。
經濟成長沒有共享繁榮 民生反噬
此次選舉本質上是一場經濟公投。從總體數據看,美國經濟並不疲弱。第三季GDP年增率達3.4%,標普500指數全年上漲約12%至14%,AI熱潮更持續推升科技產業與資本市場表現。華爾街看到的是繁榮,美國經濟表面上仍展現高度韌性。
然而,庶民經濟卻呈現截然不同的景象。全美汽油價格年增45.5%,每加侖突破4美元,平均家庭燃料支出增加逾1,150美元;9月CPI升至3.7%,實質薪資成長停滯;房貸利率攀升至7.4%,成屋價格中位數較疫情前高出54%。高物價、高油價與高利率形成三重壓力,使中產階級與年輕家庭承受沉重負擔。
這正是當前美國政治最大的矛盾。GDP在成長、股市在創高,但人民卻感受不到生活改善。當資產增值集中於持有股票與不動產的少數族群,而大多數家庭仍在為油價、房貸與日常支出煩惱時,經濟數據與民意自然產生落差。選民用選票傳達的訊息十分清楚:若成長無法轉化為共享繁榮,再亮眼的數字也難以轉換成政治支持。
選民對治理績效修正帶來制衡時代
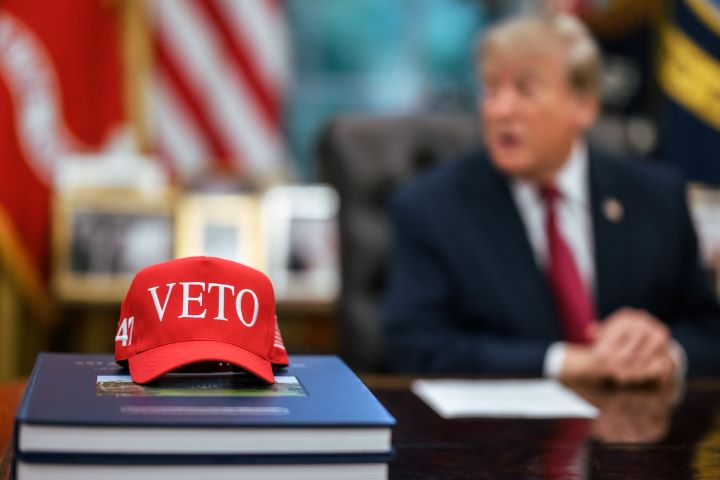
未來兩年,美國將正式進入制衡政治的新階段。民主黨掌握國會後,勢必加大對川普政府的監督力度,從預算、能源到對外政策,都將成為朝野攻防焦點;共和黨雖失去國會主導權,川普仍掌握白宮與否決權,不至於淪為完全被動的一方。
因此,川普未必會成為跛腳總統,但其政策推動空間勢將受到壓縮。未來兩年的關鍵不在國會鬥爭,而在經濟表現。如果油價回穩、通膨下降、利率鬆動,共和黨仍有機會在2028年重新凝聚民意;反之,若高成本時代持續,民主黨將更有機會重返白宮。
從更深層角度來看,美國選民再次展現民主政治最現實的一面。意識形態影響立場,生活成本決定選票。當民眾荷包縮水,再宏大的政治敘事都難以抵擋現實壓力。這次期中選舉既不是美國向左轉,也不是向右轉,而是選民對治理績效的一次修正。選民或許會為理念投票,但最終仍會為自己的帳單投票。這場選舉提醒所有執政者:政治可以創造口號,市場可以創造數字,但唯有人民能決定誰來承擔權力。
※以上言論不代表梅花媒體集團立場※