
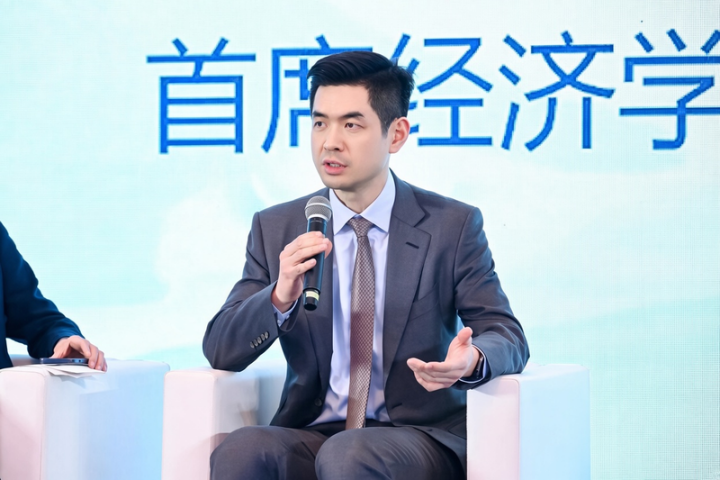
大陸經濟正走向兩種截然不同的發展速度。一方面,人工智慧、機器人、半導體設備及先進製造業持續擴張,帶動新一輪投資;另方面,房地產市場仍在調整,家庭消費意願低迷。摩根士丹利中國首席經濟學家邢自強說,中國經濟已呈現「K型分化」,科技與製造業是向上的一端,住房、消費及就業密集型服務業則是承壓的一端。中國能否把科技產業的成長轉化為家庭需求,將決定這波產業升級能否成為持續成長的動力。
邢自強今(19日)接受《南華早報》專訪指出,中國不應只把希望寄託在先進製造業的投資擴張,也需要調整財政資源配置方向,直接改善家庭的收入與生活保障。他主張,中央政府應採取更積極的財政政策,透過擴大支出、強化社會安全網及支持消費,降低家庭預防性儲蓄的需求,讓內需與科技產業形成正向循環。
先進製造業迎來投資週期 未來10年資本支出估達12兆美元
邢自強在專訪中將中國經濟的結構轉型稱為邁向「工業革命5.0」。他估計,未來10年,中國在工廠升級方面可能投入約6兆美元,涵蓋機器人、智慧機械、工業軟體、電網及相關基礎設施;另有約6兆美元投入戰略性新產能,合計新增資本支出約12兆美元。

這波投資的意義,不僅是擴大工廠產能,也包括提高生產效率、推動工業自動化,以及建立涵蓋設備、軟體、供應鏈與技術標準的完整產業體系。邢自強認為,中國的製造業規模、產業鏈完整程度及智慧工廠基礎,讓其有條件從單純的商品生產國,進一步發展為提供整套工業解決方案的供應者。
他預期,傳統成長引擎的重要性將逐漸下降。住房投資占GDP比重,未來可能降至約3%;傳統基礎建設投資則可能降至約4%。相較之下,工業資本支出目前約占GDP的17%,未來10年可能提高至接近20%。
這代表中國經濟的投資重心,正由房地產與傳統基建轉向先進製造業。不過,龐大的資本支出能否帶來相應的生產力提升、企業獲利與就業機會,仍是這項轉型能否成功的關鍵。
邢自強提醒,外界若只以產能過剩、利潤偏低或貿易摩擦評估中國製造業,可能忽略產業鏈升級的另一面。工業自動化、半導體設備、機器人零組件及工業軟體等領域,仍可能受惠於這波投資。但他強調,科技與產業進步若要形成可持續的經濟成長,仍須有足夠的國內市場需求支撐。
房市、消費與就業承壓 政策執行過緊恐加重通縮
與先進製造業形成對比的,是中國傳統經濟部門仍在承受調整壓力。邢自強指出,房地產、消費及就業密集型服務業受到景氣循環與結構變化的雙重影響,家庭對就業和收入前景缺乏信心,也使消費復甦不易。

他認為,北京近期採取的房貸補貼與利率調降等措施,有助於緩和房市壓力,但整體規模仍不足以扭轉家庭因信心不足而持續償還債務、減少支出的趨勢。當家庭收入成長放緩、房貸負擔下降有限,民眾便更傾向存錢、降低負債,而非增加消費。
邢自強提出「合成謬誤」的風險,也就是說,單一部門從自身角度採取的合理措施,如果同時在整體經濟中推行,可能產生相反效果。比如,地方政府希望增加收入、企業需要控制成本、監管部門希望降低風險,各自採取措施看似合理,但若在景氣疲弱時同步加強執行,便可能形成整體性的緊縮。
他列舉三類可能加重企業與家庭負擔的措施。一,房地產銷售模式由預售轉向現房銷售,可能拖慢開發商資產周轉;二,企業繳納社會保險費的要求趨嚴,部分中小企業須依較高的實際工資水準計算繳費;三,稅務部門加強對高收入人士的稅務查核,部分企業過去享有的地方稅務優惠,也可能面臨追繳。
依邢自強估算,稅務及社保繳費措施帶來的財政與現金流壓力,合計可能相當於GDP的1%至2%。他估計,過去12個月中國廣義財政赤字已收窄約2.5個百分點的GDP。在通縮壓力尚未解除的情況下,如果企業與家庭的現金流再受到擠壓,可能進一步削弱投資、招聘及消費意願。
邢自強未將目前的監管執法解讀為中國重演2021年全面整頓多個產業的政策轉向,而是認為,既有規範的執行趨嚴,也可能在景氣下行時產生類似緊縮的總體效果。他提醒,政策若未考慮整體經濟環境,局部措施可能與支持需求、緩解通縮的目標互相抵銷。
財政政策應轉向家庭 強化社會保障才能帶動消費
在邢自強看來,中國經濟失衡的核心,不只是房地產衰退,也在於長期以供給端投資與產能擴張為主的成長模式,尚未充分轉向以家庭消費為支撐的模式。
他指出,中國近年已降低利率,但家庭實際債務負擔的減輕程度仍有限。當民眾一方面努力償還房貸,另方面又擔心工作、收入及未來支出時,便可能進一步削減消費,形成「愈想降低負債、需求愈弱」的循環。如果消費持續低迷,企業即使擴大產能,也未必能在國內市場取得足夠訂單,最終可能加劇價格競爭與通縮壓力。
因此,他主張中央政府應採取更積極的財政政策,擴大用於支持需求與消費的支出,而不只是將資源集中於金融體系穩定或產業投資。具體方向包括改善公共住宅、教育、醫療、退休保障及失業保險,減少家庭對未來不確定性的憂慮,讓民眾不必為了應付潛在風險而持續提高儲蓄。
這亦涉及政策資源的取捨。邢自強認為,如果科技自主、供應鏈韌性、能源安全及地緣政治仍是政策優先事項,能直接用於支持家庭消費的財政與金融資源便可能受到限制。中國若要同時推進科技升級與內需復甦,就必須讓社會保障和家庭需求在經濟政策中占有更重要的位置。
對美國與中國的財政模式,邢自強提出不同的調整方向。他認為,美國應逐步整頓財政赤字,把部分支出轉向再投資;中國則因製造業基礎與基礎建設相對完整,更有必要將財政政策轉向家庭福利、消費與社會支持。
邢自強最後表示,中國的產業規模與製造能力,確實為下一階段的工業轉型提供了條件,但科技進步與內需復甦不能各走各的路。若企業無法在國內市場以合理價格銷售產品,便難以持續投資、招聘及增加研發支出。中國要避免長期陷入通縮,關鍵不只是繼續擴大供給能力,也要讓家庭有能力消費,形成企業投資、就業、收入與需求相互支撐的循環。