
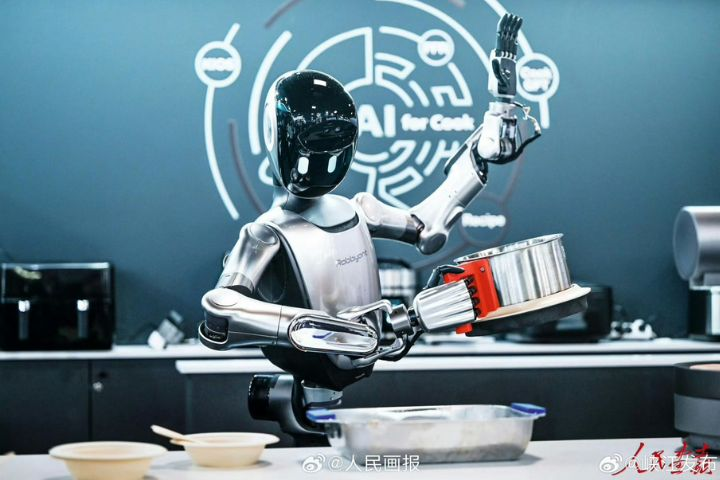
全球人形機器人產業持續快速成長,大陸業者在全球出貨市場占有高度比重。根據國際數據資訊公司(IDC)最新報告,2026年上半年全球人形機器人出貨量接近2.5萬台,年增432.1%;其中大陸市場出貨量超過1.9萬台,占全球約77.9%,而中國廠商出貨量占全球比重更超過95%。不過,另一家機構Smart Analytics Global(SAG)報告指出,2026年上半年全球人形機器人出貨量約1.91萬台、年增272%,其中大陸廠商占全球出貨量97%以上。兩家機構在全球出貨總量及成長幅度的統計有所不同,但數據均顯示,大陸業者目前在全球人形機器人市場占有超高的出貨比重。
智元出貨量超越宇樹 躍居全球第一
除了整體市場規模快速擴張,人形機器人業者的市場排名也出現變化。IDC與SAG報告均指出,2026年上半年智元機器人出貨量超越宇樹科技,排名全球第一;IDC進一步指出,智元同期營收規模也高於宇樹。SAG則提到,2025年同期宇樹科技的出貨量及市場占有率均高於智元,顯示一年間市場排名已出現變化。
《第一財經》9月30日引述智元方面消息指出,智元2026年上半年出貨量超過8600台,占全球市場約35%,占中國市場逾45%,出貨規模較前期呈現「十倍級」成長。
智元在2026年合作夥伴大會推出「七大部署態生產力解決方案」,應用涵蓋產線上下料、工業搬運、物流分揀、導覽導購、服務零售、安防巡檢及工業與商業清潔等場景,強調將具身智慧導入實際工作環境。
宇樹約5900台居次 科研教育仍是主要應用
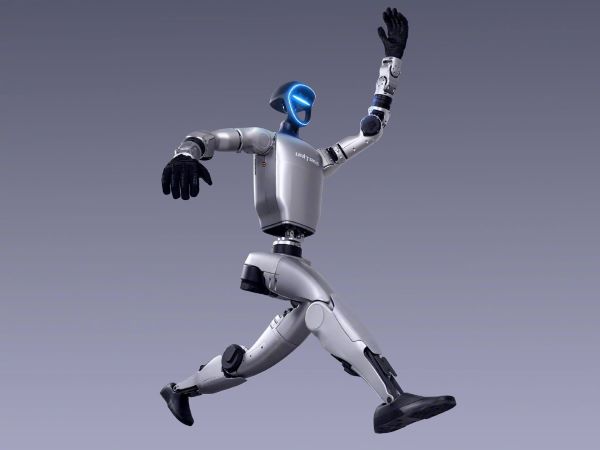
SAG資料顯示,宇樹科技2026年上半年人形機器人出貨量約5900台,年增170%,全球市占率約31%,排名第二。其中G1系列是主要出貨機型之一。與部分主攻工業及商業部署的業者相比,宇樹目前在研究、教育及表演等領域的應用仍占有重要比重。
若以兩家公司合計計算,智元與宇樹兩家大陸業者已占全球人形機器人出貨量過半。此外,IDC資料顯示,加速進化、優必選、銀河通用、樂聚等大陸業者,也進入全球出貨量較高的廠商行列。
IDC分析指出,大陸人形機器人市場快速成長,一方面與政策支持有關。2026年以來,大陸地方政府、產業園區及國有企業持續加大對人形機器人產業的支持,包括建置創新平台、公布應用場景及推動採購與部署,促使人形機器人逐步從技術研發階段走向實際應用。
另一方面,大陸具備相對完整的人形機器人產業鏈與龐大的業者生態,從整機製造、零組件、人工智慧模型到系統整合等環節均有相關業者投入。IDC認為,產業鏈業者加速協作,有助核心零組件、整機製造及智慧化能力持續提升,並改善產品成本及量產效率。
科研教育占比下降 製造、物流成新應用方向
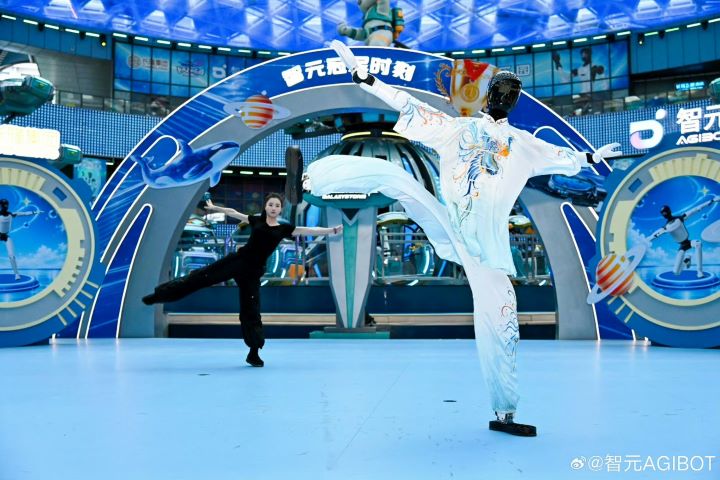
隨著人形機器人產品逐步量產,應用結構也正在改變。IDC資料顯示,2026年上半年科研教育、表演展示及政府「數採中心」等應用場景,合計占出貨量69%,低於2025年全年的83.8%,顯示市場應用正逐漸朝更多元方向發展。
其中,科研教育應用開始從大專院校研究領域延伸至技職院校及中小學人工智慧教育;表演展示類應用占比則有所下降,政府數採中心建置仍是目前重要的出貨方向之一。
兩家機構均指出,工業製造是目前人形機器人積極探索的應用領域。SAG認為,製造、物流、倉儲及其他結構化商業環境,正逐漸成為人形機器人商業化的重要路徑。由於這類工作通常具有明確任務與標準化流程,機器人的工作效率及經濟效益相對較容易量化。
出貨量領先 不等同技術全面領先
不過,人形機器人出貨量的快速增加,仍須與技術成熟度及實際應用成效區分。大陸目前在供應鏈、量產規模及市場部署方面具有明顯出貨優勢,但高階減速器、觸覺感測器、力覺感測器、人工智慧晶片及部分核心演算法等領域,仍存在技術及供應鏈依賴問題;此外,目前相當比例的產品仍部署於科研、教育及展示場景,能否進一步在工業產線長時間、穩定執行工作,仍是後續產業發展的重要觀察指標。
IDC預估,隨著供應能力提升、應用場景擴大以及消費市場逐步啟動,2030年全球人形機器人出貨量將超過75萬台,較先前預測值上調約50%。未來業者競爭除了出貨規模,也將取決於感知、運動控制、操作、人機互動、資料累積及人工智慧工程等綜合能力,以及產品能否在真實工作環境中實現大規模、穩定部署。