
全球航運市場近期掀起新一波造船熱潮,大陸船廠成為主要受益者。大陸工業和資訊化部公布的數據顯示,今年上半年中國造船完工量、新接訂單量及手持訂單量均創新高,其中新接訂單達1億2106萬載重噸,年增173.1%,占全球新接訂單82.3%;部分大型船廠交船期甚至已排到2030年以後。
全球油輪訂單大增 陸包辦逾8成新訂單
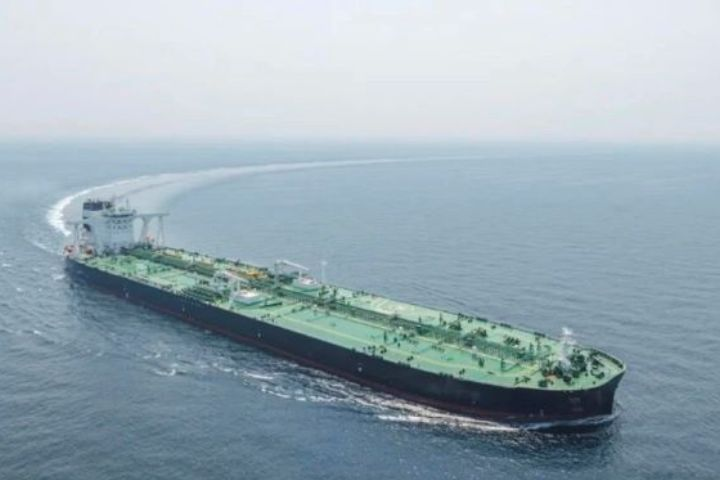
《第一財經》報導指出,隨著超大型原油運輸船(VLCC)運價走高,加上全球油輪船隊逐漸老化,船東加速訂造新船,帶動油運市場景氣向造船產業鏈傳導。業界人士表示,目前不少大型船廠交船排程已延伸至4、5年後。
根據波羅的海國際航運公會(BIMCO)資料,截至今年7月上旬,全球原油運輸船新船訂單達234艘、合計約6000萬載重噸,其中VLCC訂單151艘,數量已超過2025年全年兩倍。

大陸工信部統計顯示,2026年1至6月,中國造船完工量達3650萬載重噸,年增51.2%,占全球62.2%;新接訂單量1億2106萬載重噸,年增173.1%,占全球82.3%;截至6月底,手持訂單達3億6325萬載重噸,年增54.9%,占全球71.2%。
其中,散裝船、貨櫃船及油輪等主要船型的新接訂單,中國船廠在全球市場的占有率均超過8成,顯示中國造船業不僅承接大量傳統船型,也持續擴大在大型商船市場的市占率。
恒力重工訂單超500艘 交船排至2030年
從個別船廠來看,中國民營造船業者恒力重工今年上半年新接船舶訂單207艘,包括94艘油輪、56艘貨櫃船、49艘散裝船,以及8艘超大型液氨運輸船(VLAC)。同期交付40艘船舶,累計接單已超過500艘,交船計畫排至2030年。另一家中國大型船廠廣船國際則表示,目前手持合約金額接近人民幣1000億元,國際訂單占比超過95%,生產排程同樣已延伸至2030年。
此外,上海的滬東中華造船也累積大量液化天然氣(LNG)運輸船訂單,生產排程已排到2030年之後,顯示目前中國船廠的訂單成長已從油輪擴大至貨櫃船、散裝船及LNG運輸船等多種船型。

近期航運市場的另一項重要變化,是全球能源運輸航程可能受到地緣政治及航線調整影響而拉長。航運業常以「噸海里」衡量運輸需求,也就是貨物量乘以運輸距離;即使全球石油需求沒有明顯增加,只要運輸距離拉長,市場所需船舶運力仍可能同步增加。
相關分析指出,中東航線若受到安全風險、保險成本及航道調整影響,亞洲買家增加從美洲及其他地區採購原油,可能使部分油輪航程拉長,進一步推升船舶使用需求。不過,這類因素對油輪訂單的實際影響,仍須視國際油價、航線安全及全球原油貿易流向變化而定。
大陸造船產能滿載 未來供需仍是觀察重點
業界認為,這一波造船訂單增加,並非完全由短期運價上漲所帶動。全球船隊逐步老化,加上國際環保規範提高燃油效率及減碳要求,船東除了增加運力,也面臨汰換老舊船舶的壓力。
中國船舶業相關人士則指出,未來全球造船需求可能受到船隊更新、能源運輸需求及航運格局變化等因素支撐。長期來看,新船訂單能否持續,仍須觀察全球貿易量、航運運價、能源需求及環保政策等變化。

從目前訂單結構來看,中國大型船廠已從油輪、貨櫃船等傳統船型,擴大至LNG運輸船及液氨運輸船等能源運輸船舶。中國船廠部分業者交船期已排到2030年,短期內產能吃緊情況仍可能持續。
不過,大量新船訂單也代表未來幾年將有更多新運力陸續投入市場。當新船集中交付後,是否造成油輪、貨櫃船等市場運力增加,進而影響運價及船舶供需平衡,將成為航運業下一階段的重要觀察指標。